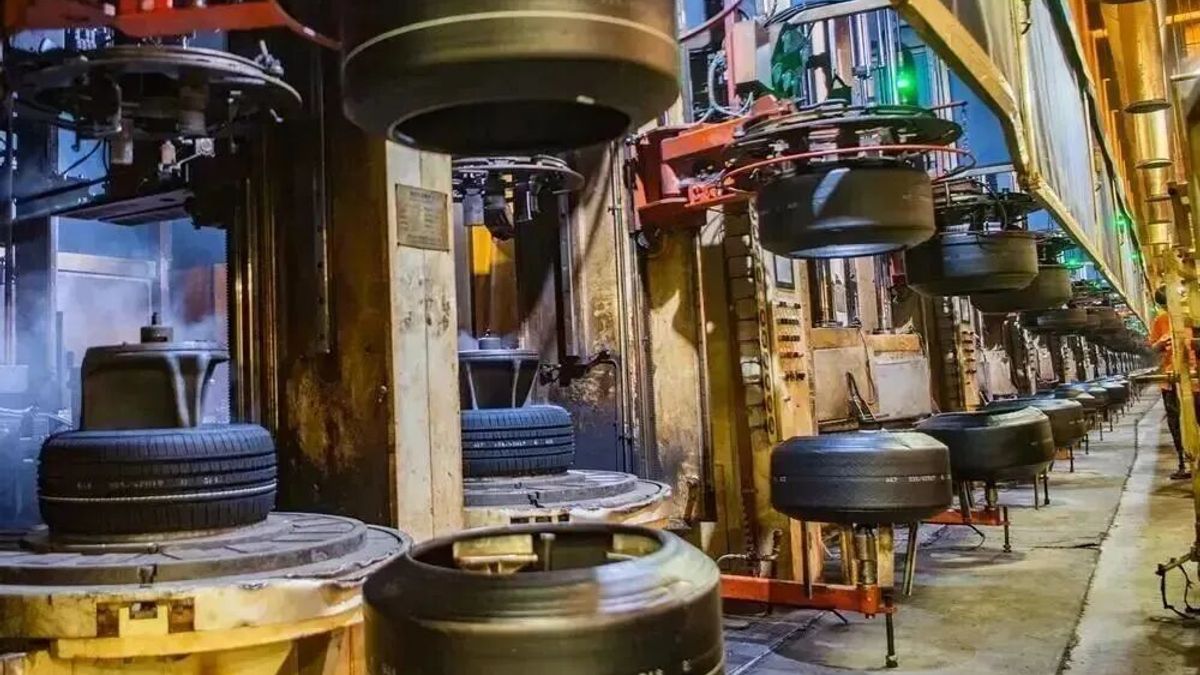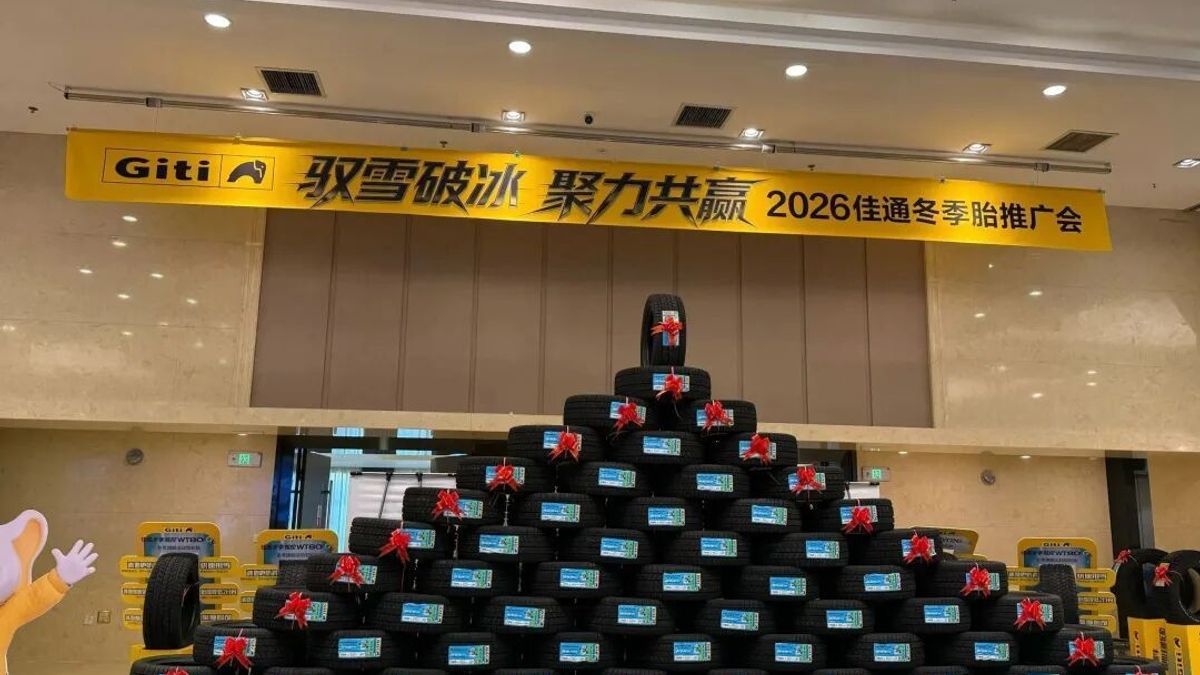
今年雪地胎的旺季启动得比往年更早。
8月开始,北方重点市场上就陆续有品牌开订货会,进入9月,东北、新疆、内蒙古三地的会议密度进一步上升。新品推介、促销政策、提前打款,工厂端和代理商几乎把能用的动作都用上了。
按往年规律,这一轮会议应该在头场雪前后才有结果,但今年的情况有些不同:工厂的热情比往年更高,终端门店反而比往年更冷静。
工厂端:产品与政策同时过剩
供应端的宽裕程度是这一轮最直观的变化。与往年"个别型号紧张、催着打款锁货"不同,今年各大工厂从规格型号到供货数量都做了极大丰富。
主流尺寸基本不缺货,非主流尺寸也能排产;促销政策则五花八门,返点、账期、搭赠、会议现场政策层层叠加。
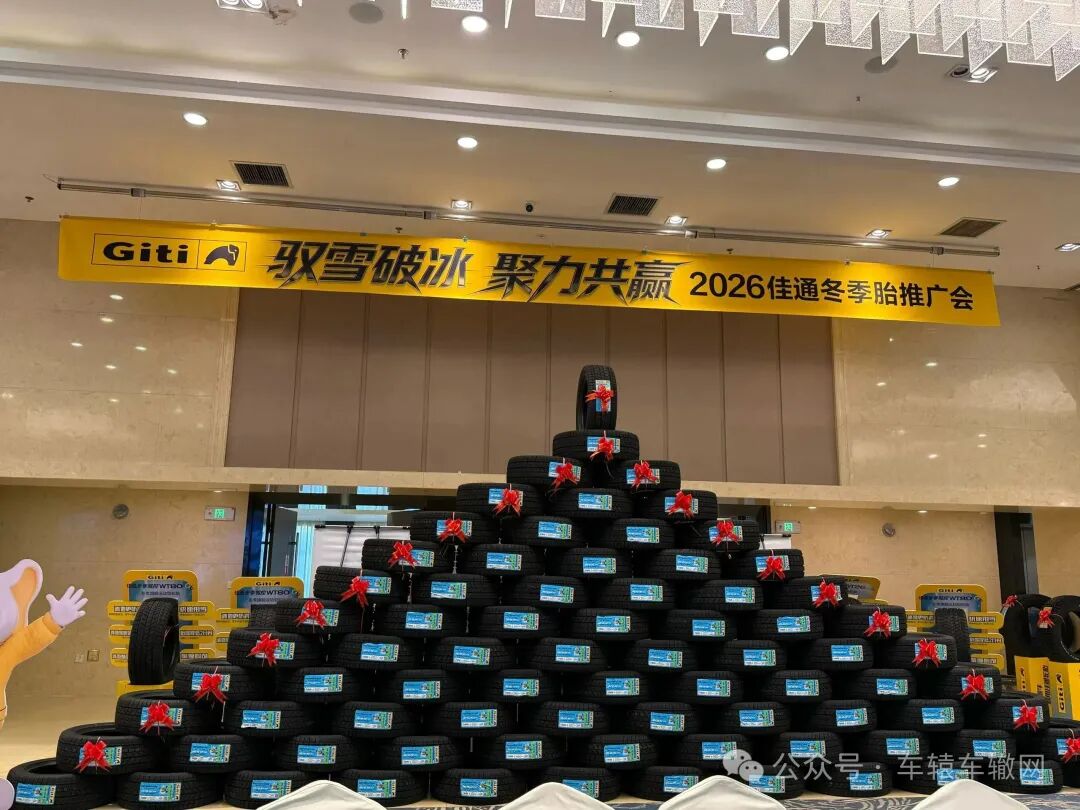
这种供给状态有它的背景。欧美"双反"持续加码、国内半钢胎阶段性过剩,两条压力同时存在,雪地胎是少有的、需求时点明确且毛利相对可控的品类,自然成了各家争夺的出口。
于是很多品牌把会议提前到8月,用"入冬必涨价、到时候缺型号"的话术,推动代理商一轮一轮开会、动员终端提前打款。
结果是,雪地胎这一细分市场的内卷程度,正在向国内常规半钢胎市场看齐。产品差异化不足时,竞争就只剩政策和价格,这也是今年促销手段格外密集的原因。
门店端:从抢货到观望
与工厂的热情相比,零售门店的表现明显反常。
以往这个季节,门店愿意把大额资金压进雪地胎,为的是在头场雪之后的换胎高峰里,凭现货优势多赚一段行情价差。
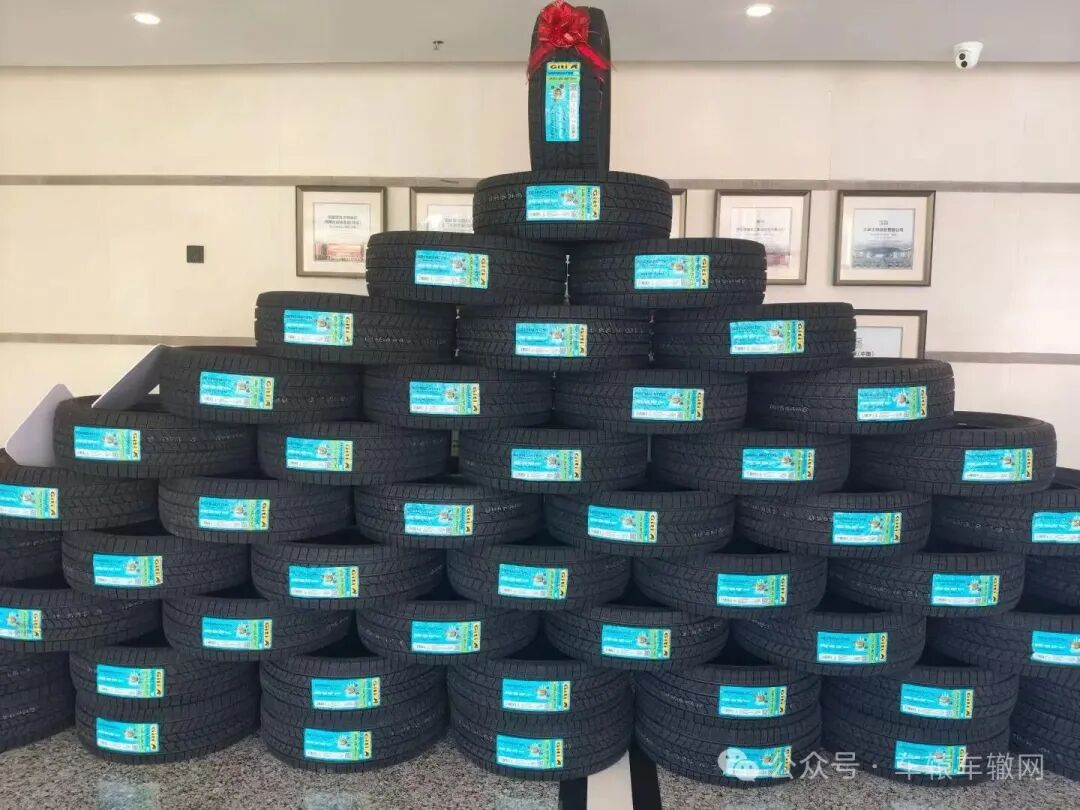
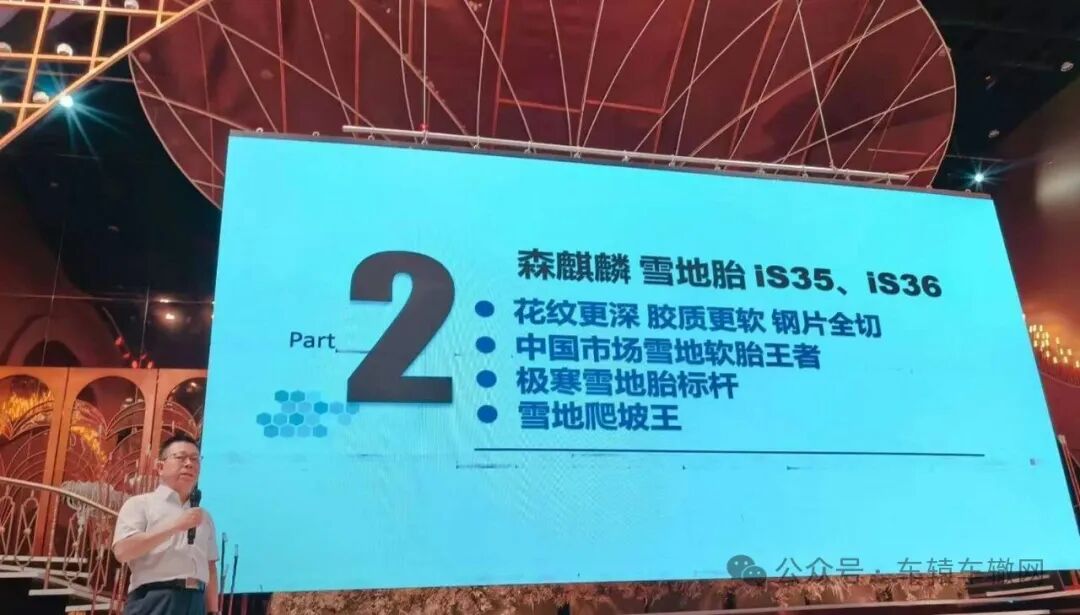
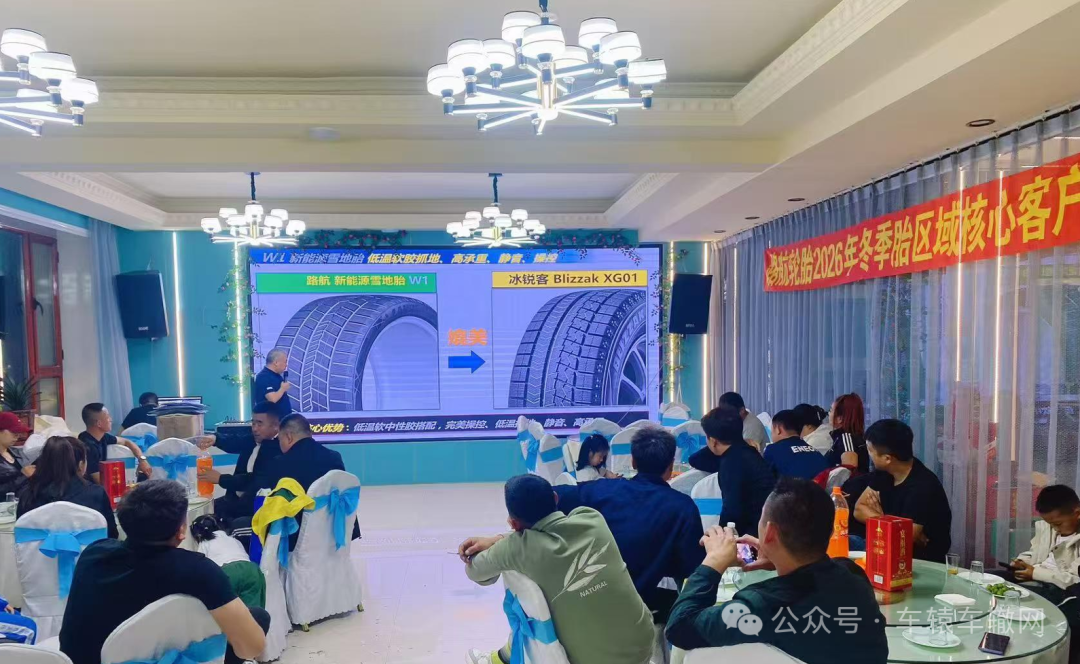
今年多数订货会现场的收款不及预期,据北方多个市场的反馈,同比降幅大致在一成左右。原因有三层。
第一层是零售本身偏淡。车主的消费预期谨慎,换胎决策往后拖,门店手里的现金流不宽裕,观望情绪自然浓。
第二层是前置仓的出现改变了备货逻辑。以乌鲁木齐为例,有经销商围绕戈壁、高海拔、低温三类使用场景重点储备耐低温雪地胎,主仓库容1.2万条,另设喀什、伊犁、克拉玛依、库尔勒4个分仓,承诺3日达覆盖全疆。
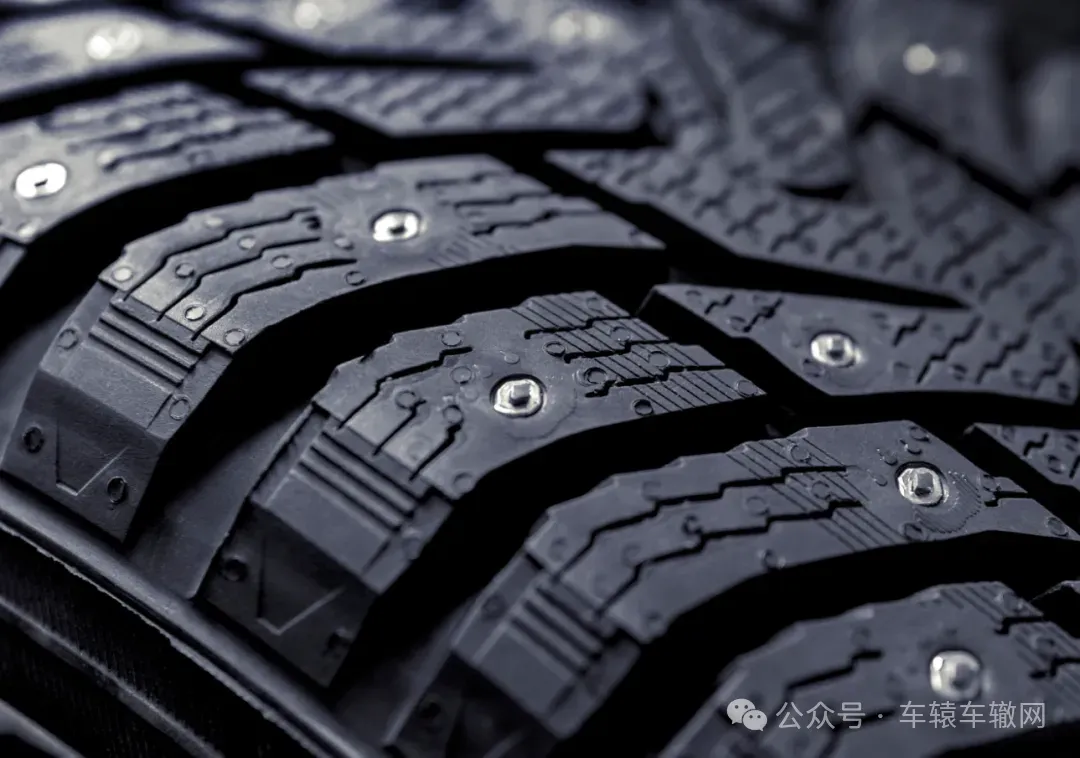
门店需要什么型号,几天内就能提到货,"提前囤一批赌行情"的必要性大幅下降,资金占用和滞销风险却实实在在。新疆之外,东北和内蒙的部分区域也在出现类似的仓配布局。
第三层是原材料成本处在高位。今年天然橡胶价格长期在16000至18000元/吨区间运行,较2025年均价上涨约三成,顺丁橡胶、炭黑同期涨幅分别在28%和50%左右。成本高、价格却涨不动,门店不愿在此时压库存,是可以理解的。
千万量级市场的真实格局
把视野放大一些,雪地胎的盘子并不小,但也没有想象中大。
2024年国内乘用车冬季胎替换市场需求约940万条,同比增长2.6%,预计到2027年有望超过1000万条。需求高度集中:黑龙江占28.0%,吉林22.0%,新疆16.7%,辽宁14.5%,内蒙古9.1%,五地合计超过九成。
品牌格局则相当分散。2024年冬季胎销量前五的企业是华盛、玲珑、佳通、赛轮、三角,合计份额只有39.4%,其中华盛以10.1%位居第一。
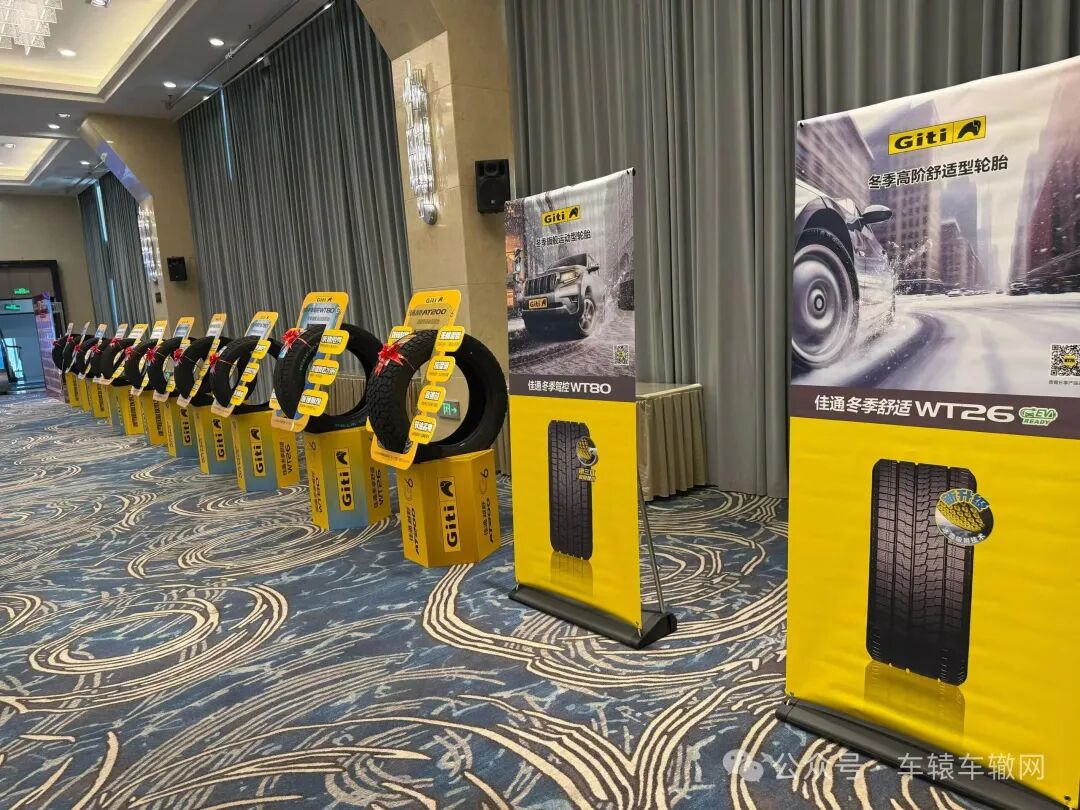
按公开口径,本土品牌(含中国台湾品牌)份额约75%,外资约25%——与"内外资四六开"的直观感受有差距,外资的销量高度集中在中高端价位段。
这也解释了为什么价格战打得起来:市场集中度低、参与者众多、使用周期只有每年约四个月,消费者对性价比更敏感,头部企业很难用品牌力约束价格。
技术分层与价格倒挂
此外,今年技术层面的分化比往年更清楚。
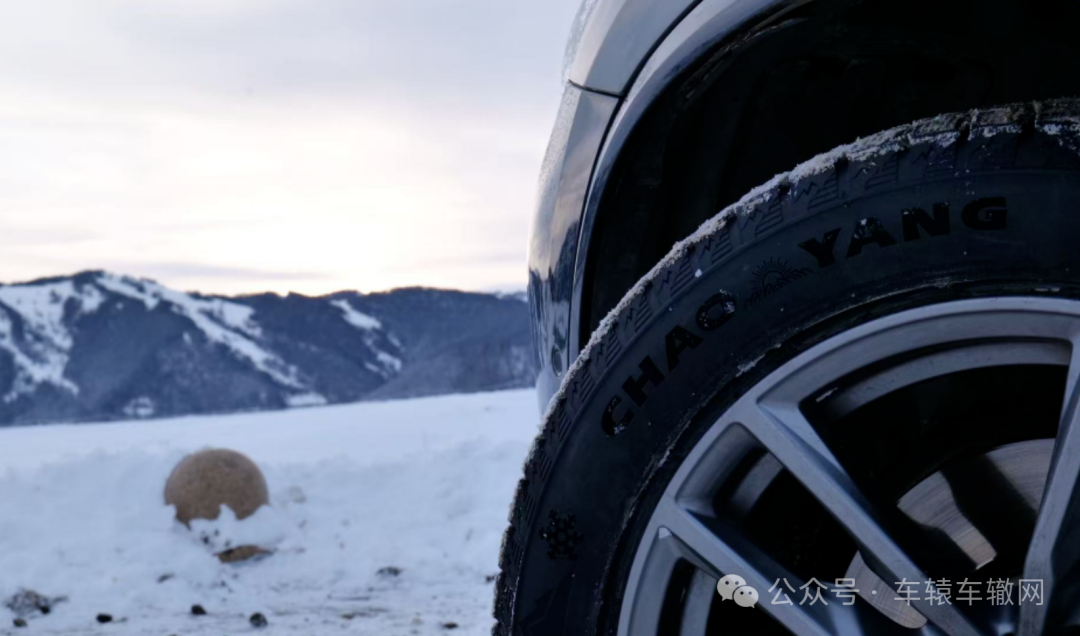
国产品牌走的是"把主流性能做到极致性价比"的路子。中策旗下朝阳推出的微泡软胶技术冬季胎,在低温弹性和雪地制动上接近外资同级产品,价格却低一档,成为渠道主推的走量型号;赛轮、正道等企业则转向细分市场,推出面向极寒与山区路况的高端镶钉雪地胎。
外资品牌守的是技术高地和价格高地。米其林、普利司通这一轮主打新能源车型适配,强调新一代发泡橡胶技术迭代,以及"从新到旧始终抓地"的全周期性能一致性。这个卖点对增程和纯电车主有实际说服力:车重更大、扭矩更大,轮胎衰减速度更快。
价格上则出现了倒挂。原材料成本明显抬升,但冬季胎整体售价与去年持平略降,通伊欧等部分品牌降幅约10%;主流规格中,16寸价格带在300至500元,17寸在500至800元。
在价格难以继续下探的情况下,服务和赠品成了实际的竞争手段。安装加动平衡免费、一年内免费补胎、常年免费测胎压和充氮气,这些在雪地胎门店已经接近标配。
换季寄存也在铺开,按10元每条或100至120元每年收费,看起来是小钱,作用却是把车主的使用周期锁定在自家门店,同时锁定下一年的复购。
钛合金气嘴、玻璃水、保暖三件套这类低成本、高感知的赠品,则用来提高下单当场的转化率。
这些动作的共同点是把一次性交易变成年度关系。当产品本身差距缩小后,门店能守住的往往不是价格,而是服务半径和便利性。
接下来的观察点
第一个观察点是降温与头场雪的时点。目前新疆气温比往年偏高,白天仍在30度左右,厄尔尼诺的影响尚未显现。如果降温推迟、头场雪来得晚,终端补货会集中释放但周期被压缩;如果寒潮提前,前期观望的门店可能要被动追货,这批订单的利润空间反而会比提前囤货更好。
第二个观察点是前置仓带来的库存位置变化。库存从门店前移到经销商和工厂,短期看缓解了门店的资金压力,但也意味着一旦出现暖冬或者降雪不足,压力会先落在渠道和工厂的周转上,而不是零售端。这一轮前置仓的网络铺得有多快,年末的库存压力就有多集中。
第三个观察点是出口市场。北欧、俄罗斯、加拿大的冬季胎需求相对稳定,但贸易政策、汇率和海运成本的波动会直接影响工厂的排产优先级。国内渠道越是内卷,工厂把产能向出口倾斜的动机就越强,这也会反过来影响国内市场上型号和政策的供给。
第四个观察点,是价格与产品的结构能否同时改善。成本高位、售价持平略降、中高端占比停滞,这组组合不可能长期持续。真正的出路在结构上:大尺寸、镶钉、新能源适配这些高附加值方向能不能放量,决定了明年这一轮内卷是停下来,还是继续往下走。
(部分图片源于网络,如有侵权请联系删除)