10月19日一天里,三张涨价函同时流出。
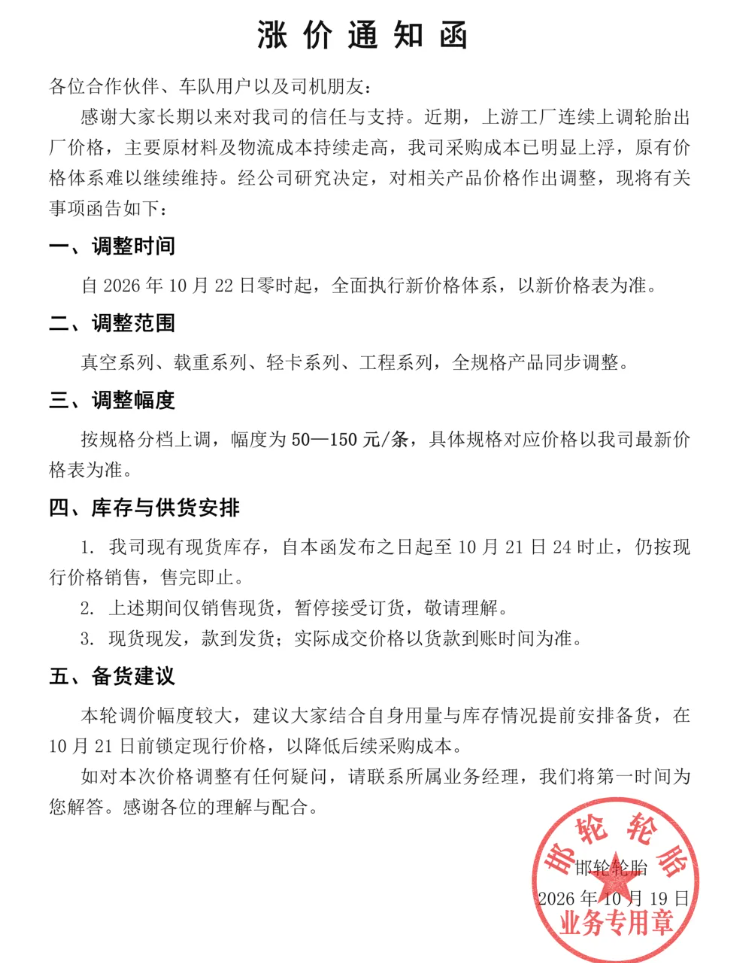
邯郸一家轮胎经销商的函最急:10月22日零时起全规格上调50—150元/条:
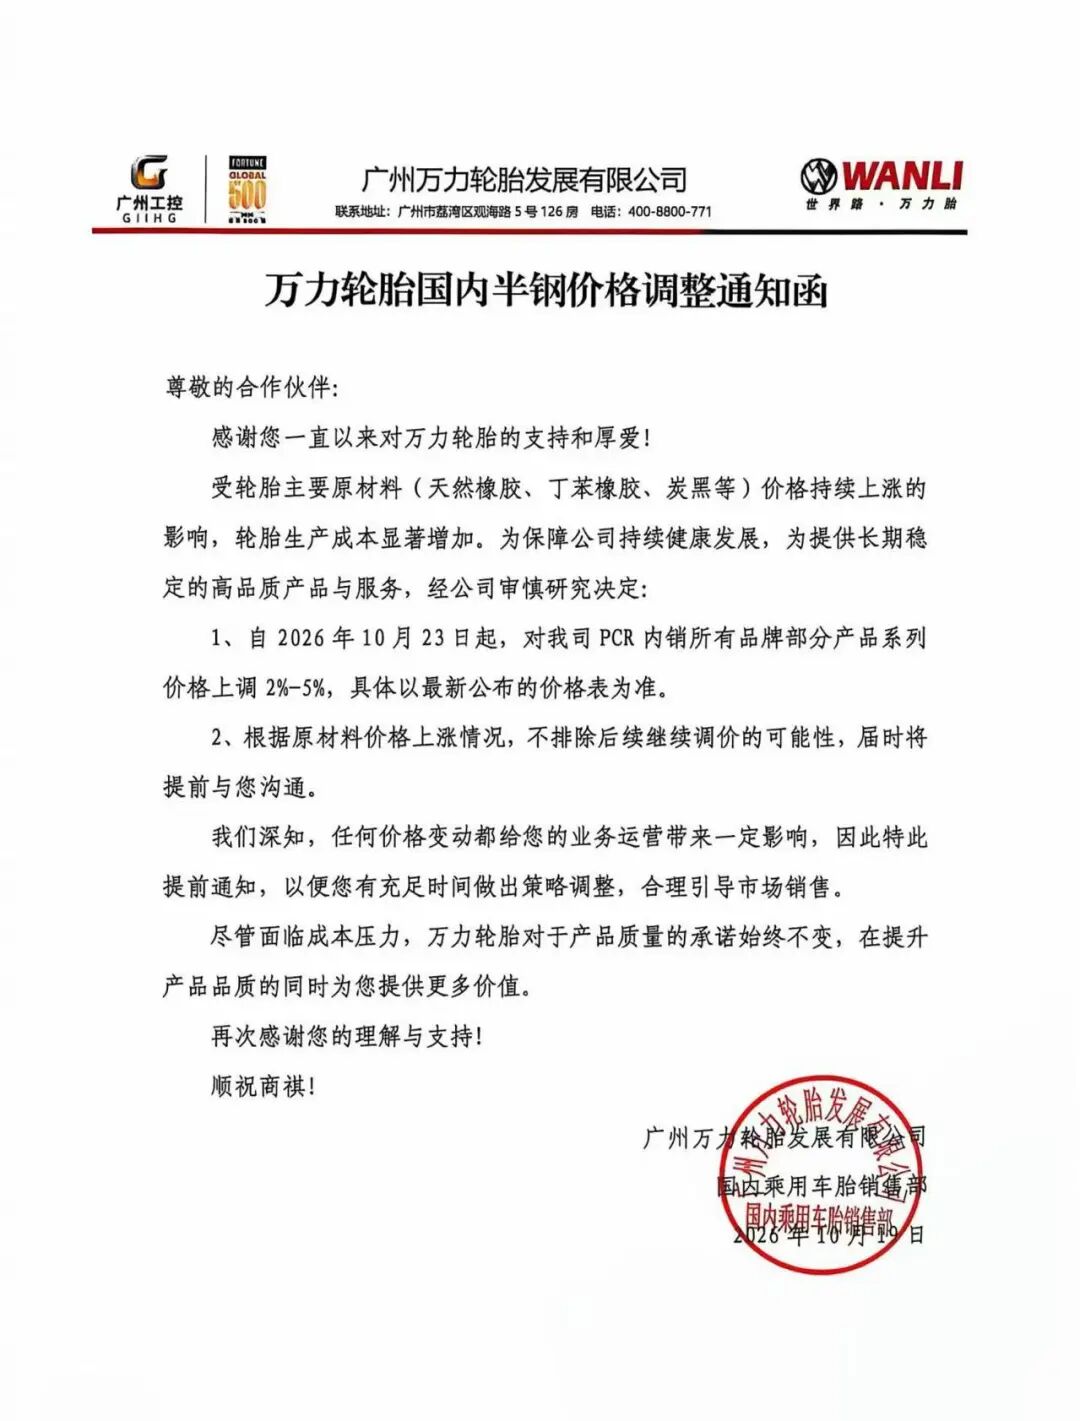
万力轮胎同日发函,10月23日起半钢内销上调2%—5%,并写明"不排除后续继续调价":
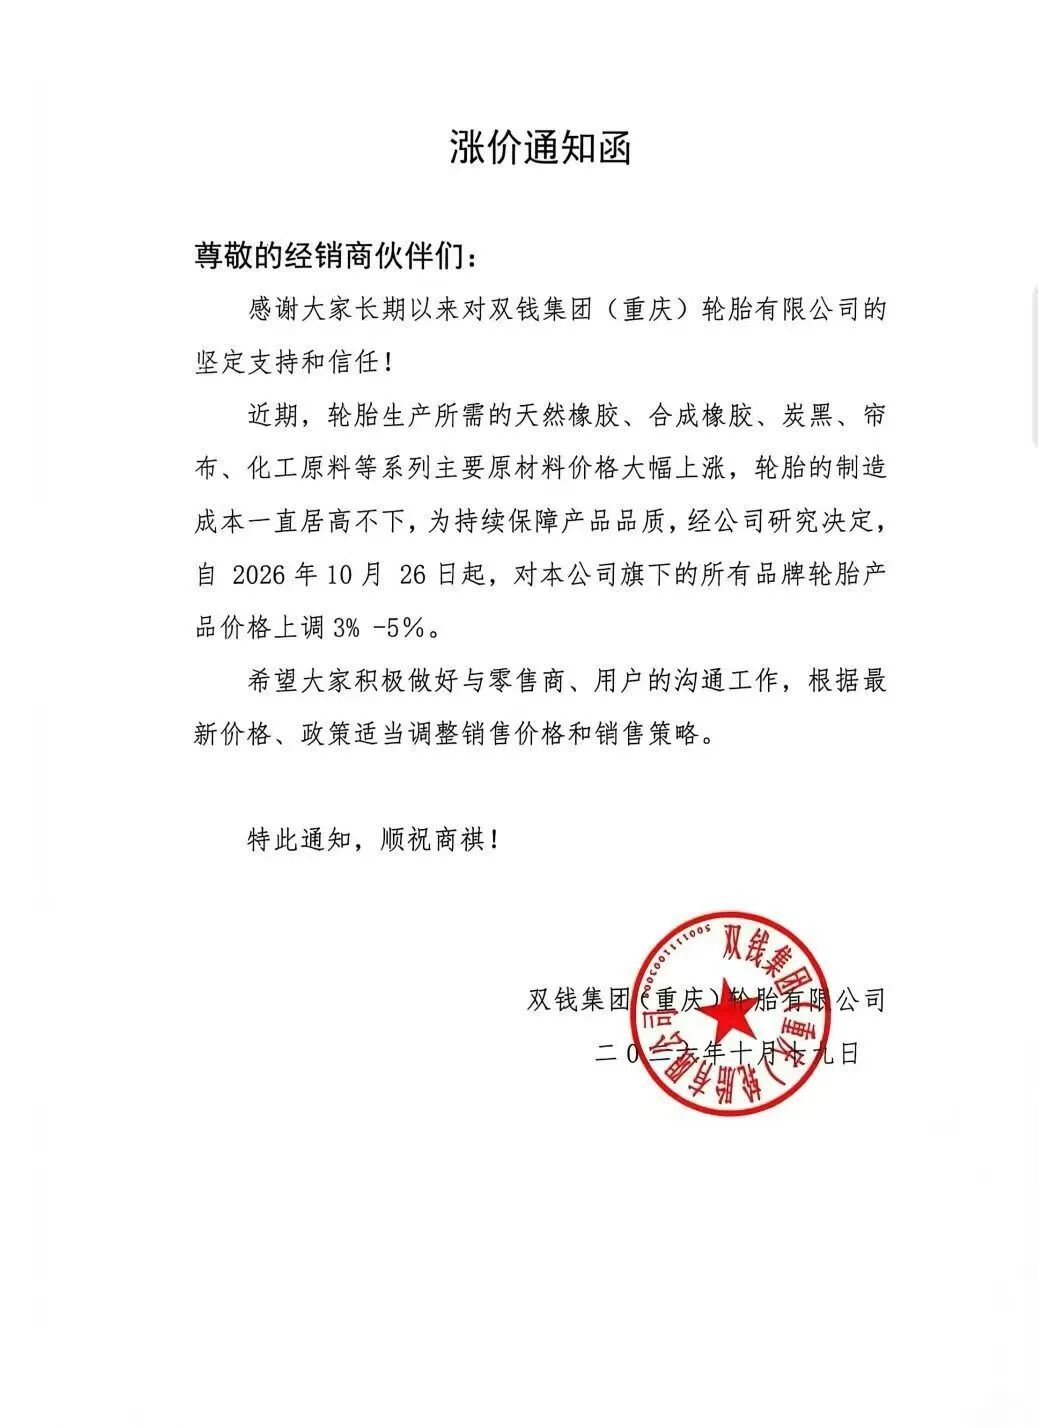
双钱集团(重庆)轮胎定在10月26日,所有品牌上调3%—5%:
9月以来已有80余家轮胎企业集中发布100多份涨价函,覆盖全钢胎、半钢胎、工程胎,涨幅2%—5%、少数规格到6%,为年内第四轮,执行日从10月5日一路排到11月1日:
比涨幅更重要的事:涨价的主角,已经从工厂跑到渠道了。
厂家的函是"告诉你什么时候涨",经销商的函是"告诉你现在还买不买得到",一是压着涨价前采的低价库存,现在卖等于替下游承担成本;二是判断后面还得涨——渠道对后市的投票,比任何研报都诚实。
9月底,吉林轮达、山东正和安、广州远宏三家渠道商刚跟涨1%—5%,一个月后邯郸从"跟着涨"变成"先停卖"。渠道行为一个月升了一档:从被动跟涨到主动控盘。
还有一层容易被忽略:工厂按百分比涨,经销商按绝对额涨。50—150元/条落在不同品类上,涨幅完全不同——工程胎基数高,150元可能只是3%—5%;而对单价低的轻卡、真空胎,150元可能远超工厂的涨幅。
成本没见顶:四天又涨54点
隆众资讯10月19日数据:半钢胎原材料成本指数16169.21,同比涨28.16%;全钢胎15330.01,同比涨27.85%,指数还在爬,成本没见顶,涨价函就不会停。
对照提价幅度,涨5%是止血,不是治病。据山东部分企业测算,经济型12R22.5全钢胎理论利润每公斤亏3.19元,折成整条是百元级。
有行业认识指出,目前公斤单价低于16元的轮胎已全部停产,在产规格均在17元/公斤以上。
出厂价撑得住,成交价会打折
出厂价由厂家定,成交价由市场定,这中间隔着渠道。现在又多了经销商惜售:短期造出"人为缺货",成交价先被抬上去;但库存不是真没了,等新价落地、观望转成抛货,终端价又会打折。
如果出厂价这轮撑得住,终端成交价就会先硬后软。真正的裁判还是天胶——厄尔尼诺预期反复加强,泰国南部降雨同比偏低,20号胶仓单一度处在历史低位,青岛库存刚从去库转成小幅累库。供给端不松口,成本就下不来。
给经销商算笔账:锁价窗口正在被两头挤
上游工厂随时可能二次调价,同行经销商开始停卖,货源会比你想象的更紧。
100多份涨价函之后,行业真正该盯的不是第101份、第102份,而是函件里那些新条款:暂停接单、现款现货、拒绝锁价。
价格是明牌,条款才是底牌。这次连经销商都开始写条款了——说明这轮涨价已经走到"没人敢信价格、只敢信现货"的阶段。
(部分图片源于网络,如有侵权请联系删除)